事故が起きてから保険金を受け取るまで。会社が押さえておきたい連絡・記録・期限
保険金は、事故が起きれば自動で支払われるものではありません。会社からの連絡と、事故を説明する記録や書類があって、はじめて手続きが進みます。
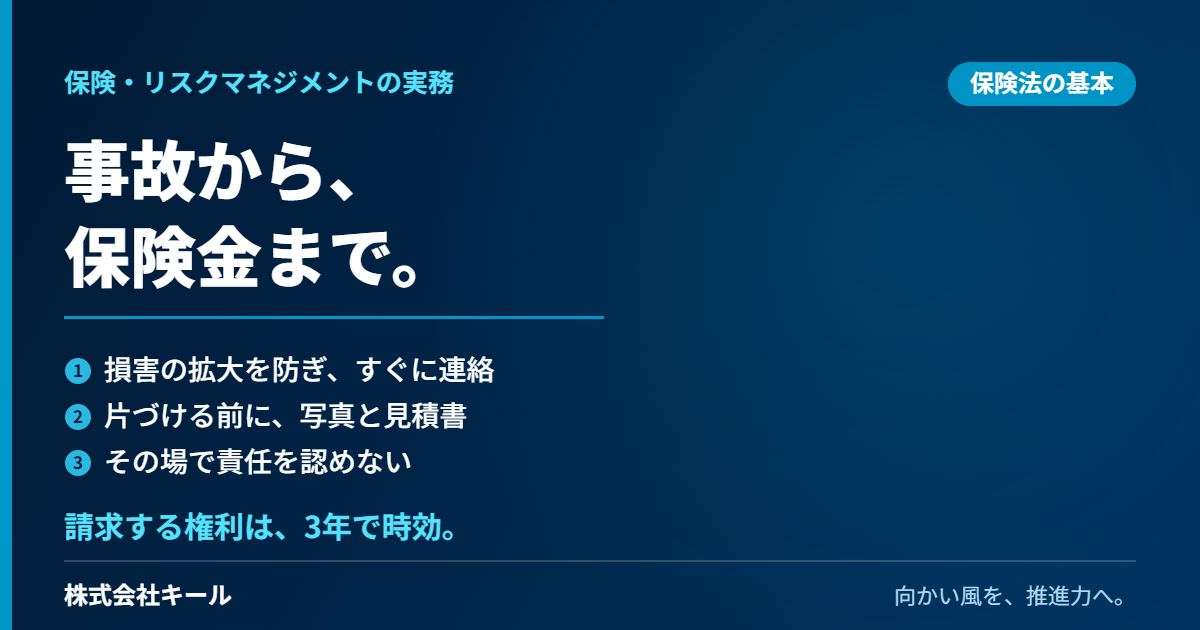
保険法は、事故の後に損害の拡大を防ぐよう努めること(第13条)と、遅滞なく保険会社に通知すること(第14条)を求めています。保険金を請求する権利は、行使できる時から3年で時効により消滅します(第95条)。
いざという時に慌てないために、「誰が・どこへ・何を伝えるか」を平時に決めておくことが、保険を役立てるいちばんの備えです。
社用車の事故、倉庫の水漏れ、取引先の物を壊してしまった。事故の直後は、目の前の対応で手一杯になります。保険のことを思い出すのは、少し落ち着いてから、ということも少なくありません。
ところが、保険金の手続きは事故の直後の動き方で大きく変わります。連絡が遅れた、写真を撮る前に片づけてしまった、相手と先に話をまとめてしまった。こうしたことで手続きが長引いたり、支払いの対象から外れたりすることがあります。本コラムでは、損害保険に共通する流れと、会社が押さえておきたい点を整理します。
01事故から支払いまでの流れ
保険の種類によって細かな違いはありますが、法人の損害保険は、おおむね次の流れで進みます。
まず人の安全を確保し、けが人がいれば救護します。そのうえで、損害がこれ以上広がらないようにします。保険法第13条は、保険事故が発生したことを知ったときは、損害の発生や拡大の防止に努めなければならないと定めています。水漏れなら元栓を閉める、交通事故なら二次事故を防ぐ、といった対応です。
保険法第14条は、損害が生じたことを知ったときは、遅滞なく保険会社に通知しなければならないとしています。書類がそろっていなくても、まず第一報を入れます。契約によっては、連絡が遅れたことで増えた損害が支払われないなどの定めがあります。
事故の状況と損害の大きさを説明できる記録を残します。写真、見積書、警察への届出など、必要なものは保険の種類と事故の内容で変わるため、保険会社の案内に沿ってそろえます。
保険会社は、事故の状況、損害の額、支払いの対象外となる事由などを確認します。保険法第21条は、こうした確認に必要な相当の期間を経過する日を支払いの期限とする考え方を定めています。調査に正当な理由なく応じないと、その分の遅れは保険会社の責任になりません。立会いや資料の求めには、早めに対応しましょう。
確認が済むと、契約の内容にもとづいて保険金が支払われます。免責金額(自己負担額)が設定されている契約では、その分を差し引いた額になります。免責金額の仕組みは、免責金額・縮小てん補とはで解説しています。
- 損害の発生・拡大の防止(第13条):保険事故の発生を知ったときは、損害の発生と拡大の防止に努める
- 損害発生の通知(第14条):損害が生じたことを知ったときは、遅滞なく保険会社に通知する
- 保険給付の履行期(第21条):支払いのために必要な事項の確認に要する相当の期間が、支払いの期限の目安になる
- 消滅時効(第95条):保険給付を請求する権利は、行使できる時から3年間行使しないと時効で消滅する
出典:保険法(平成20年法律第56号)第13条・第14条・第21条・第95条。実際の手続きや期限は、契約の約款と保険会社の案内に従います。
02第一報で伝えること
最初の連絡で、次のことが伝えられると手続きが早く進みます。分からないことは「確認中」で構いません。
- 契約者名と、保険証券の番号(分かれば)
- 事故の日時と場所
- 何が起きたか(状況のあらまし)
- けが人の有無と、壊れた物・損害のおおよその内容
- 相手がいる場合は、相手の名前と連絡先
- 警察や消防への届出の有無
- 会社側の連絡担当者と連絡先
03残しておきたい記録
事故の後に何が起きたかを、あとから第三者が確認できるようにしておくことが大切です。
- 写真:全体が分かるものと、壊れた部分に近づいたものの両方。片づけや修理の前に撮る
- 見積書・請求書:修理や買い替えの費用
- 被害品の一覧:品名、数量、購入時期など
- 届出の記録:警察や消防に届け出た場合の日時や受理番号。交通事故では、自動車安全運転センターが発行する交通事故証明書が使われることが多い
- やり取りの記録:相手方との連絡の日時と内容
- 社内の事故報告:誰が、いつ、何を見たか
壊れた物をすぐに捨てたり、修理を急いだりする前に、保険会社に確認しましょう。保険会社が損害の状態を確認したい場合があります。営業を再開するために急いで直す必要があるときも、写真と見積書を残してからが原則です。
04相手がいる事故で、気をつけたいこと
取引先や第三者に損害を与えた事故(賠償事故)や、相手のある事故では、特に次の点に注意が必要です。
- その場で責任を認めたり、支払いを約束したりしない:誠意ある謝罪と、法的な責任を認めることは別です。多くの賠償責任保険の約款では、保険会社の承認を得ずに賠償責任を認めたり示談したりした部分は、支払いの対象にならない場合があります
- 相手への請求を、勝手に放棄しない:自社が被害を受けた事故で保険金を受け取ると、保険法第25条により、相手に対する損害賠償の請求権は、支払われた保険金の範囲で保険会社に移ります(請求権代位)。保険会社に相談せずに相手と「請求しない」と取り決めると、手続きに影響することがあります
05平時に決めておきたい、事故対応の社内ルール
事故のときに手続きが止まる原因の多くは、「誰が保険会社に連絡するのか分からない」「証券がどこにあるか分からない」といった、平時に決めておけることです。
- 保険会社の事故受付の電話番号と、代理店の連絡先を一覧にして共有する
- 契約ごとの保険証券の保管場所を決める
- 事故のときに連絡する担当者と、不在時の代わりを決める
- 写真の撮り方と、社内の事故報告の書き方をそろえる
- 請求中の案件を一覧にして、3年の時効を管理する
社用車の事故が起きた直後の動き方は、業務中の交通事故、直後にやるべきことでも整理しています。
まとめ
- 保険金は、会社からの連絡と記録で手続きが進む
- 事故の後は、損害の拡大を防ぎ、遅滞なく連絡する(保険法第13条・第14条)
- 片づけ・修理の前に写真と見積書を残す
- 相手がいる事故では、その場で責任を認めたり、請求を放棄したりしない
- 保険金を請求する権利は3年で時効(第95条)。平時の社内ルールで管理する
よくあるご質問
事故対応の社内ルールづくりや、契約の内容の確認について、何から手をつけるか迷われている場合は、お気軽にご相談ください。
ご相談はこちら
【出典】保険法(平成20年法律第56号)第13条・第14条・第21条・第25条・第95条(e-Gov法令検索)
本記事は損害保険の一般的な手続きの流れについての情報提供であり、特定の保険会社・保険商品の推奨・勧誘を目的とするものではありません。実際の手続き、必要書類、期限、支払いの可否は、ご契約の約款と保険会社の案内に従います。